Une marque américaine règle une vidéo en dollars. Une plateforme irlandaise verse une campagne sur un compte français. Une startup allemande demande des droits publicitaires pour six mois. Dans l’UGC, les frontières commerciales s’effacent vite. Les obligations, elles, restent très concrètes. Quand l’activité est exercée depuis la France, chaque paiement doit trouver sa place dans une facturation propre, une comptabilité lisible et une déclaration cohérente.
Le point le plus important est souvent mal compris : un client situé à l’étranger ne transforme pas automatiquement une prestation UGC en revenu étranger à déclarer sur l’annexe 2047. Il faut distinguer le lieu où la créatrice exerce réellement son activité, le pays du client, la TVA applicable, les éventuelles retenues opérées à l’étranger et la convention fiscale concernée. Cette distinction évite les cases cochées par réflexe et les décisions prises sur une information TikTok trop rapide.
En bref
- Dès la première mission rémunérée, une activité UGC doit être déclarée et encadrée.
- Une vidéo, un script, des photos ou des droits d’utilisation constituent généralement des prestations professionnelles.
- Un paiement en dollars, livres ou euros ne dispense jamais de facturer ni de déclarer le chiffre d’affaires en France.
- Pour une créatrice installée en France, le pays du client ne suffit pas, à lui seul, à qualifier un revenu de « source étrangère ».
- Les prestations B2B à des entreprises étrangères demandent une vigilance particulière sur la TVA et l’autoliquidation.
- L’annexe 2047 peut être nécessaire dans certaines situations, mais elle ne doit pas être remplie automatiquement.
- Les droits d’utilisation, produits offerts et retenues fiscales méritent d’être documentés dès la signature du brief.
Déclarer des revenus UGC venus de l’étranger : comprendre ce que tu vends réellement
Le métier de créatrice UGC repose sur une réalité simple : une marque achète du contenu, pas forcément une audience. Une démonstration filmée dans une salle de bain, un témoignage face caméra, une série de photos produit ou un script publicitaire peuvent ensuite vivre sur TikTok, Instagram, une fiche produit ou une campagne sponsorisée. Cette souplesse créative explique l’attrait du métier. Elle crée aussi un flou administratif, surtout lorsque la marque est établie à Londres, Berlin, New York ou Montréal.
Sur le plan fiscal, la rémunération reçue en échange de ce travail correspond, dans la majorité des cas, à une prestation de services. Ce n’est ni un cadeau, ni un simple complément sans conséquence, ni un salaire lorsque la créatrice travaille de manière indépendante. Elle produit une œuvre de communication dans un cadre commandé, puis la facture. Cette logique concerne aussi les collaborations réalisées sans publication sur son propre profil.
Production de contenu et droits d’exploitation : deux lignes à rendre visibles
Une mission UGC peut contenir plusieurs éléments. La première partie est la création elle-même : préparation, tournage, montage, voix off, photos, variantes de hooks ou sous-titres. La seconde peut porter sur les droits d’utilisation accordés à la marque. Celle-ci obtient alors l’autorisation d’utiliser le contenu pendant une durée donnée, sur un territoire ou des supports précis.
Imaginons Inès, créatrice basée à Lyon. Une marque de soins danoise lui commande trois vidéos verticales pour 900 euros, puis achète six mois de diffusion publicitaire pour 300 euros supplémentaires. Sa facture gagne à séparer clairement la production et les droits : le brief devient plus lisible, la négociation aussi. Cette précision ne relève pas du détail esthétique. Elle protège la valeur de son travail et facilite le suivi des revenus.
La rémunération peut prendre plusieurs formes : paiement direct sur facture, règlement par une place de marché, versement via un prestataire de paiement, commission intermédiaire ou avance suivie d’un solde. Quelle que soit la route empruntée par l’argent, la prestation ne devient pas invisible. Un tableau de suivi avec la date de facture, le client, la devise, le montant facturé, le montant reçu et les droits accordés suffit déjà à rendre l’ensemble beaucoup plus calme.
Le pays de la marque ne définit pas toujours la source fiscale du revenu
Voici une nuance essentielle. Si Inès vit en France, réalise ses vidéos depuis la France et y pilote son activité, le fait que son client soit danois ne signifie pas automatiquement qu’elle perçoit un revenu de source étrangère au sens de la déclaration de revenus. Pour une activité indépendante, la qualification dépend notamment du lieu réel d’exercice et des règles prévues par la convention fiscale entre les pays concernés.
Cette distinction compte particulièrement pour l’annexe 2047, dédiée aux revenus encaissés à l’étranger ou de source étrangère. Elle est incontournable dans plusieurs situations internationales, mais elle n’est pas une case à cocher parce que Stripe affiche une devise étrangère. Une créatrice française qui travaille depuis la France pour une entreprise étrangère doit surtout sécuriser sa facturation, sa TVA et la déclaration de son activité professionnelle. Si elle travaille physiquement à l’étranger, dispose d’une installation hors de France ou subit un impôt étranger, l’analyse change.
Les plateformes donnent parfois l’impression que tout est simplifié. L’interface est fluide, le paiement arrive vite, et l’algorithme ressemble à une météo mondiale. Pourtant, derrière un bouton « payout », il existe toujours une mission, un donneur d’ordre et une trace à conserver. La bonne question n’est pas seulement « d’où vient l’argent ? », mais « où et comment le travail a-t-il été exercé ? »
Avant d’accepter la prochaine campagne internationale, relis simplement le brief et note le pays du client, la nature exacte de la livraison et les droits prévus : cette habitude créative devient aussi ton meilleur réflexe administratif.
Revenus UGC étrangers et statut professionnel : déclarer dès les premières collaborations
Une première campagne rémunérée peut sembler modeste. Cent euros pour une vidéo test, deux cents euros pour un pack photo, un produit reçu avec une petite enveloppe de production. Beaucoup attendent alors « de voir si cela prend » avant de se déclarer. C’est humain. Pourtant, dès qu’il existe une démarche organisée, une recherche de clients, une facturation ou une intention de monétiser son contenu, l’activité prend une dimension professionnelle.
Il n’existe pas de seuil magique sous lequel un revenu UGC rémunéré deviendrait fiscalement neutre. Le faible montant n’efface pas l’obligation de le déclarer. Structurer tôt ne veut pas dire transformer sa créativité en usine administrative. Cela évite plutôt de reconstruire six mois de collaborations dans l’urgence, quand les virements, les messages de validation et les devises se sont déjà mélangés.
La micro-entreprise, souvent adaptée au démarrage UGC
Pour de nombreuses créatrices, la micro-entreprise constitue une porte d’entrée pratique. Le fonctionnement est lisible : le chiffre d’affaires est déclaré, les cotisations sociales sont calculées selon les règles applicables à l’activité, et la gestion quotidienne reste légère. Quand les missions sont irrégulières et que les dépenses restent contenues, ce cadre permet de tester une offre sans porter une structure disproportionnée.
Le chiffre d’affaires à déclarer correspond au montant brut facturé. Il ne s’agit pas du montant qui reste après les frais de plateforme, les commissions de paiement, l’achat d’un micro ou un déplacement. Une campagne à 500 dollars ne disparaît pas parce qu’une commission a été prélevée avant le versement. Il faut conserver les justificatifs, identifier le brut et convertir la somme selon une méthode cohérente, en gardant le taux retenu ou le relevé qui permet de l’expliquer.
La micro-entreprise a toutefois une limite claire : elle ne permet pas de déduire les dépenses réelles de l’activité pour le calcul de son résultat imposable. Or, l’UGC peut vite demander du matériel, des abonnements de montage, des décors, des accessoires, des déplacements, un espace de stockage et parfois de la sous-traitance. Quand ces frais deviennent importants et que les commandes se répètent, une entreprise individuelle au réel ou une société peut mériter une étude personnalisée.
Choisir un cadre qui suit la croissance, pas une tendance
Le bon statut ne se choisit pas selon le nombre d’abonnés ou l’esthétique d’un feed. Il dépend du niveau de recettes, de la régularité des missions, des dépenses, de la protection souhaitée et du projet à moyen terme. Une créatrice qui réalise quelques projets ponctuels n’a pas les mêmes besoins qu’une professionnelle qui travaille chaque mois avec des agences de trois pays et fait intervenir un monteur.
| Situation fréquente | Point de vigilance pour une créatrice UGC | Réflexe utile |
|---|---|---|
| Début avec missions irrégulières | Déclarer toutes les recettes, même modestes | Mettre en place un suivi mensuel des factures |
| Clients établis dans l’Union européenne | TVA intracommunautaire et mentions de facture | Demander les coordonnées complètes du client avant livraison |
| Frais de production élevés | La micro-entreprise ne déduit pas les charges réelles | Comparer les régimes avec un professionnel compétent |
| Campagnes internationales récurrentes | Conversion des devises et retenues étrangères | Archiver contrats, paiements et justificatifs fiscaux |
| Produit reçu contre contenu imposé | Possible avantage en nature | Évaluer la contrepartie et la valeur du bien |
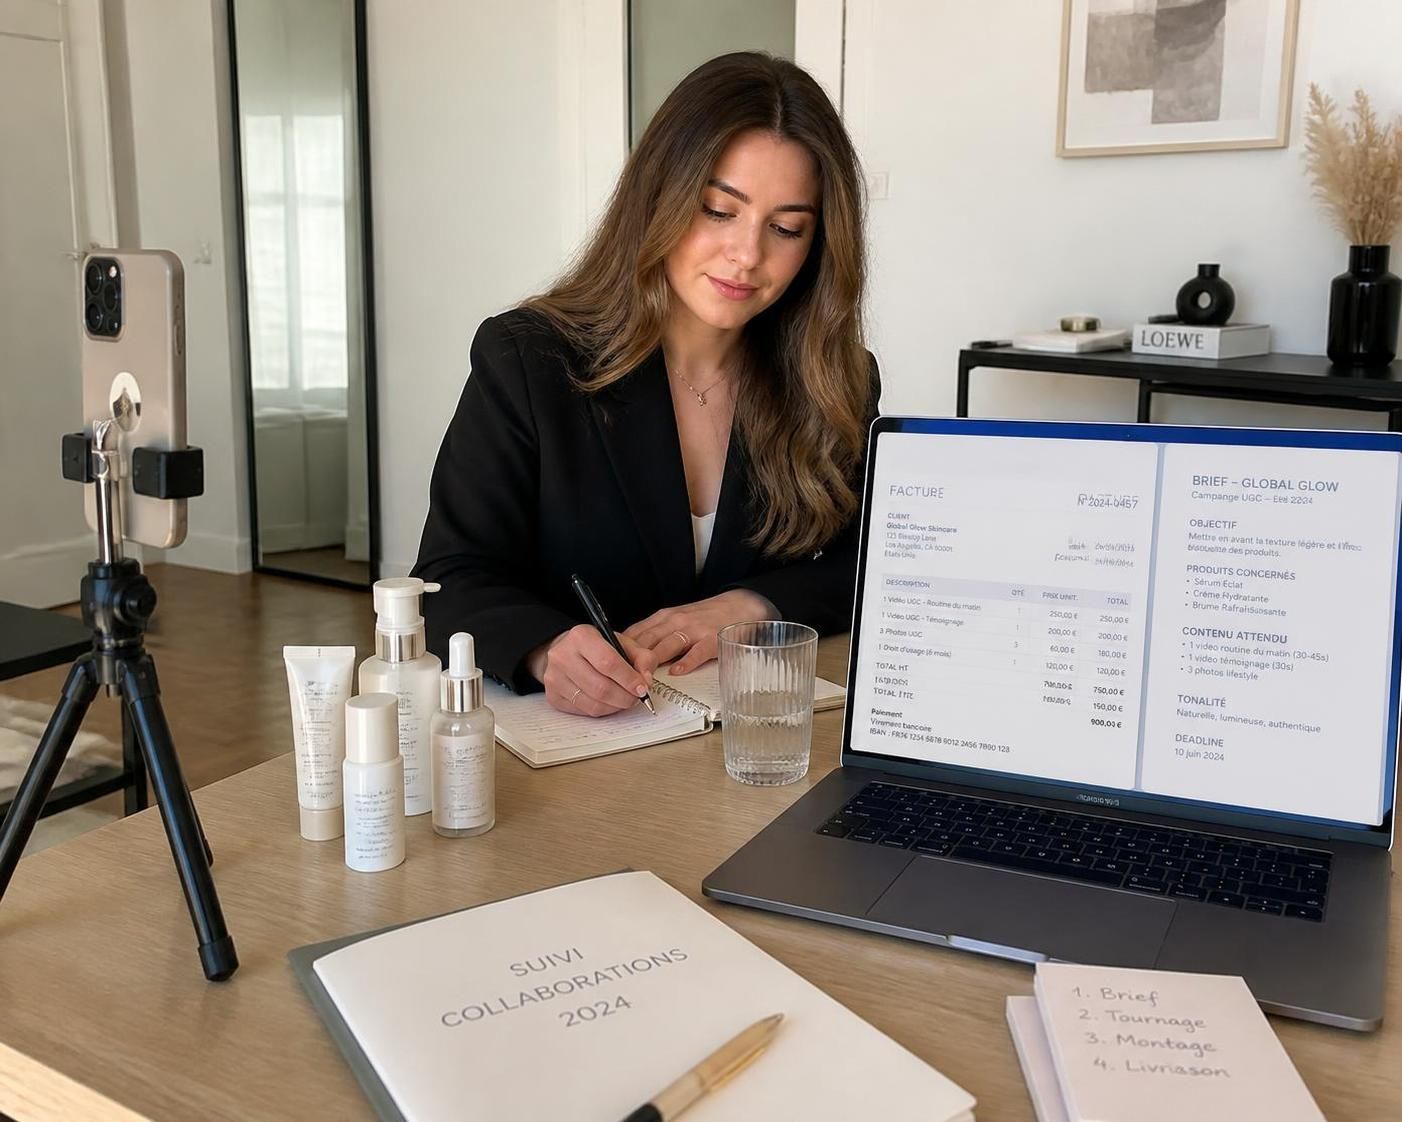
Une facture conforme reste la pièce centrale. Elle relie l’idée créative, le brief accepté et l’encaissement. Même lorsqu’une marque ne la demande pas, elle doit exister. Elle indique notamment l’identité des parties, la date, le numéro, la description de la prestation, le prix, la devise, les conditions de règlement et les mentions de TVA adaptées. Une facture soignée dit aussi quelque chose de ton positionnement : la créativité est vivante, mais le cadre est net.
Le passage à un statut mieux adapté ne marque pas la fin de la spontanéité. Il donne justement la place nécessaire pour choisir des projets plus alignés. Commence par vérifier que chaque collaboration en cours possède une facture, une date et un montant brut identifiable.
TVA sur les prestations UGC avec des marques étrangères : éviter les erreurs de facturation
La TVA est souvent le sujet qui crispe le plus, car elle ne suit pas l’intuition. Une créatrice peut être en franchise en base de TVA en France et devoir malgré tout regarder de très près le pays de son client professionnel. Dans l’UGC, un brief venu de l’étranger peut entraîner des règles de facturation différentes, sans que la mission soit plus complexe à tourner. La caméra reste la même ; le cadre fiscal, lui, change selon le client.
La première séparation utile est celle entre client professionnel et client particulier. Lorsqu’une créatrice française fournit une prestation à une entreprise établie dans un autre pays, les règles de localisation de la TVA sont généralement différentes de celles qui s’appliquent à une vente à un particulier. Il faut donc demander les informations de l’entreprise avant de livrer : dénomination, adresse, pays d’établissement et, pour les clients de l’Union européenne, numéro de TVA intracommunautaire lorsqu’il est applicable.
Clients professionnels de l’Union européenne : le réflexe autoliquidation
Dans une relation B2B avec une entreprise située dans un autre État membre de l’Union européenne, une prestation de services est souvent facturée hors TVA française. La TVA est alors due par le client dans son pays via le mécanisme d’autoliquidation. La facture doit comporter une mention adaptée, telle que « Autoliquidation », et le suivi déclaratif peut nécessiter un numéro de TVA intracommunautaire ainsi que des formalités spécifiques.
Cette règle peut concerner une micro-entrepreneuse bénéficiant de la franchise en base. C’est le piège classique : « Je ne facture pas la TVA, donc je n’ai rien à gérer. » La franchise évite de collecter la TVA française dans de nombreuses situations, mais elle ne rend pas les prestations internationales invisibles. Les obligations déclaratives liées aux échanges de services intracommunautaires doivent être vérifiées selon la situation réelle.
Reprenons Inès. Une application allemande commande quatre vidéos pour sa campagne de printemps. Si le client est bien une entreprise identifiée à la TVA dans l’Union européenne, Inès ne doit pas improviser une facture avec TVA française par habitude. Elle vérifie les informations transmises, applique la mention pertinente et archive la preuve de l’identité du client. Cette méthode prend quelques minutes avant le tournage. Elle peut éviter beaucoup de temps perdu plus tard.
Marques hors Union européenne et prestations créatives
Pour un client professionnel établi hors de l’Union européenne, la prestation n’est généralement pas soumise à la TVA française selon les règles de territorialité applicables aux services B2B. Cela ne signifie pas qu’aucune mention ni aucune preuve ne sont nécessaires. La facture doit rester précise : identité de la marque, adresse étrangère, nature de la mission, devise, montant et indication adaptée sur l’absence de TVA française.
Un client américain peut parfois appliquer une retenue ou demander un formulaire fiscal propre à son pays avant de payer une prestataire étrangère. Il ne faut jamais compléter ce type de document sans comprendre ce qu’il atteste. Il est utile de conserver le contrat, le justificatif de règlement et tout document montrant un éventuel impôt prélevé à la source. Ces éléments seront indispensables si une convention fiscale permet ensuite d’éviter une double taxation.
Les droits d’exploitation demandent aussi une attention particulière. Le contrat peut présenter un montant global ou distinguer la création de contenu et la licence d’utilisation. Cette distinction commerciale est saine. Sur le traitement TVA et fiscal, elle doit toutefois être lue au regard du contrat et de la situation précise, surtout si les droits sont étendus, exclusifs ou exploités dans plusieurs pays.
La bonne facture est moins spectaculaire qu’une vidéo virale. Pourtant, elle fait tenir toute la collaboration. Avant d’envoyer ton prochain devis international, pose cette question simple : mon interlocuteur achète-t-il en son nom personnel ou pour une entreprise identifiable ?
Annexe 2047, 2042 C PRO et double imposition : déclarer les revenus UGC internationaux sans automatisme
Lorsqu’une personne est résidente fiscale française, elle doit en principe déclarer ses revenus mondiaux en France. Cette règle est large : salaires, loyers, placements, dividendes, plus-values et revenus issus d’activités indépendantes peuvent être concernés. Mais un travail UGC réalisé en France pour un client étranger ne doit pas être rangé mécaniquement dans la même catégorie qu’un salaire gagné à l’étranger ou qu’un bien immobilier détenu hors de France.
L’annexe 2047 sert à détailler certains revenus de source étrangère ou encaissés à l’étranger. Elle répartit les informations par grandes familles : revenus du travail, revenus de placements, plus-values, revenus fonciers et revenus d’activités non salariées. Le formulaire principal 2042 reçoit ensuite les montants reportés. Pour les activités indépendantes, la déclaration complémentaire 2042 C PRO est généralement l’espace attendu pour déclarer les revenus professionnels selon le régime de l’activité.
Quand l’annexe 2047 peut devenir pertinente pour une créatrice UGC
Elle peut être utile, voire nécessaire, si l’activité a réellement été exercée à l’étranger, si un établissement professionnel y existe, si le revenu est considéré de source étrangère par les règles applicables ou si un impôt a été prélevé dans le pays du client. Elle peut aussi entrer en jeu lorsque la convention fiscale entre la France et l’autre État prévoit un traitement particulier.
Le mot important est « situation ». Une facture réglée en dollars n’est pas, à elle seule, un diagnostic fiscal. Si Inès filme, monte et livre tout depuis Lyon à une marque américaine, la mission relève souvent de son activité professionnelle française, avec les règles de TVA internationales déjà évoquées. Si elle part trois mois à Montréal, y réalise les tournages, y loue un studio de manière stable et y paie un impôt sur son activité, l’analyse devient différente. Le lieu d’exercice cesse alors d’être un détail.
Les déclarations en ligne préremplissent parfois certaines rubriques, mais elles ne remplacent pas l’examen des contrats ni des conventions fiscales. Les conventions conclues entre États répartissent le droit d’imposer et prévoient les méthodes pour éviter qu’un même revenu soit taxé deux fois. Selon les cas, la France peut accorder un crédit d’impôt égal à l’impôt étranger retenu dans les limites prévues, ou un crédit égal à l’impôt français correspondant au revenu concerné.
Le crédit d’impôt ne s’invente pas, il se documente
Un prélèvement affiché sur une plateforme n’est pas forcément un impôt ouvrant automatiquement droit à un crédit d’impôt français. Il peut s’agir d’une commission, de frais de traitement, d’une retenue commerciale ou d’un impôt. La nature exacte doit être établie. Un certificat fiscal étranger, un relevé officiel ou une attestation du payeur est plus solide qu’une ligne peu explicite sur une interface.
Pour un revenu étranger réellement imposé hors de France, les cases consacrées aux crédits d’impôt de la déclaration française peuvent être concernées. Leur numérotation et les parcours en ligne évoluent, ce qui rend imprudent le copier-coller d’un tutoriel ancien. Les montants doivent être déclarés avant déduction de l’impôt étranger, puis traités selon la convention fiscale applicable. Le crédit d’impôt évite une double imposition ; il ne supprime pas l’obligation de déclarer.
Il faut aussi distinguer l’impôt sur le revenu des cotisations sociales. Une créatrice résidente française qui exerce depuis la France reste généralement rattachée au système social français pour son activité indépendante. Les situations de pluriactivité, de travail réellement transfrontalier ou d’affiliation à un régime européen exigent un examen dédié. Les règles sociales ne se déduisent pas automatiquement des règles d’impôt.
Face à une retenue étrangère, garde trois pièces : la facture, le contrat ou brief accepté, et le justificatif détaillé du paiement. C’est une base simple pour transformer un flux international opaque en dossier lisible.
Organiser ses revenus UGC internationaux : devises, cadeaux et trésorerie au quotidien
La création UGC est faite de pics. Une semaine, trois marques valident des scripts en même temps. La suivante, aucun brief n’arrive. Les paiements internationaux ajoutent leur propre rythme : délais bancaires, conversion de devise, validation comptable chez le client, frais de plateforme ou paiement à trente jours. Sans une organisation légère mais régulière, une activité créative peut devenir un fil de notifications impossible à relire.
Le premier outil utile n’est pas forcément un logiciel compliqué. Un tableau suffit, à condition d’être tenu au fil de l’eau. Chaque ligne représente une mission : nom du client, pays, devis accepté, numéro de facture, montant hors taxe, devise, taux de conversion retenu, date d’encaissement, frais éventuels, droits cédés et échéance de déclaration. Cet outil crée une vue d’ensemble. Il aide aussi à voir si une campagne apparemment généreuse reste rentable après le temps de préparation et les dépenses.
Convertir les devises avec une méthode constante
Lorsque la facture est établie en dollars, livres sterling ou francs suisses, le chiffre d’affaires doit pouvoir être exprimé en euros pour la comptabilité et les déclarations françaises. L’essentiel est d’appliquer une méthode cohérente et traçable : taux du jour de facture, taux du jour d’encaissement selon le cadre retenu, ou référence officielle adaptée à l’obligation concernée. Il faut conserver la preuve de la conversion, surtout si l’écart entre le montant facturé et le montant reçu est notable.
Dans la pratique, une créatrice peut facturer 1 000 dollars et recevoir moins en euros après variation de change et frais. Le montant à déclarer ne se devine pas au solde visible sur le compte. Les documents de paiement permettent de distinguer le prix de la prestation, les frais et l’effet de change. Cette rigueur n’empêche pas la simplicité ; elle évite de confondre le revenu généré et la somme disponible à un instant donné.
Produits offerts : un colis n’est pas toujours une rémunération
Les envois produits font partie du paysage UGC. Une marque peut envoyer une crème, une gourde ou un accessoire sans exiger de publication. Dans ce cas, il peut s’agir d’un simple envoi promotionnel. La situation devient différente lorsqu’un produit de valeur est remis en échange d’une vidéo, de photos ou d’un contenu précis : l’avantage peut alors s’analyser comme une rémunération en nature.
La valeur du bien, la fréquence des opérations et la contrepartie demandée comptent. Un smartphone reçu pour produire une campagne complète ne se lit pas comme un échantillon de cinq millilitres envoyé sans obligation. L’erreur la plus fréquente consiste à traiter tous les cadeaux comme de simples attentions. Or, si le produit remplace tout ou partie d’un paiement pour une mission définie, il mérite une analyse fiscale et comptable.
Dans le devis, la clarté protège tout le monde. Indique ce qui est facturé en numéraire, ce qui est fourni pour les besoins du tournage, ce qui doit être retourné et ce qui constitue éventuellement une rémunération en nature. La relation avec une marque ressemble à un partenariat : elle devient plus sereine lorsque chaque partie sait ce qu’elle donne et ce qu’elle reçoit.
Prévoir les charges avant qu’elles ne tombent
Un bon mois ne signifie pas que tout est disponible pour une dépense personnelle. Les cotisations, l’impôt, les outils, le matériel et les périodes creuses font partie du modèle. Mettre de côté une part de chaque encaissement sur un compte réservé évite que l’appel de cotisations ressemble à une mauvaise surprise. Le pourcentage exact dépend du statut, du niveau de recettes et de la situation du foyer ; il est préférable de le déterminer avec des chiffres réels plutôt qu’avec une règle universelle trouvée en ligne.
Prends dix minutes à la fin de chaque semaine pour rapprocher factures, contrats et paiements. C’est une routine discrète, mais elle rend ta créativité beaucoup plus libre quand les collaborations internationales s’accélèrent.
Sécuriser une collaboration UGC avec une marque étrangère avant la livraison
La meilleure déclaration commence bien avant l’ouverture du site des impôts. Elle commence au moment où un message arrive : « We love your style, can you create three videos by Friday? » L’enthousiasme est légitime. Une marque qui repère ton regard et ton énergie peut ouvrir une vraie opportunité. Mais l’accord doit ensuite devenir concret. Sans informations juridiques, financières et créatives précises, la collaboration repose sur du sable.
Avant de dire oui, il est utile d’identifier la société qui commande. Le nom commercial d’un compte Instagram ne suffit pas toujours. Demande la raison sociale, l’adresse de facturation, le pays d’établissement, l’interlocuteur responsable et les modalités de paiement. Pour une entreprise située dans l’Union européenne, le numéro de TVA intracommunautaire peut être nécessaire. Pour une entreprise hors Union européenne, les documents demandés par le payeur doivent être lus avec attention.
Un devis clair évite les missions qui s’étirent
Un brief « une vidéo TikTok » peut cacher beaucoup de travail : recherche d’angle, rédaction, tournage, montage, retouches, sous-titres, livraison de rushes, version courte, version publicitaire et retours illimités. L’UGC ne se résume pas au fichier final. Il y a la pensée, le temps et la disponibilité. Le devis doit donc décrire les livrables, le nombre de retours inclus, le délai, le montant, la devise et les conditions de règlement.
Les droits d’utilisation méritent une ligne à part. Où la marque peut-elle diffuser le contenu ? Pendant combien de temps ? Sur quels canaux ? Peut-elle l’utiliser en publicité payante ? Peut-elle le modifier, le confier à une agence ou le diffuser dans plusieurs pays ? Ces questions ne sont pas des complications de juriste. Elles déterminent directement la valeur de la mission. Une vidéo organique pour les réseaux de la marque n’a pas le même poids qu’un visuel exploité durant un an dans des campagnes mondiales.
Inès a appris ce point avec une marque britannique. Le premier accord évoquait une « utilisation digitale ». Après discussion, il est apparu que le contenu devait alimenter des annonces payantes au Royaume-Uni, en France et au Canada. Le tarif a été réajusté et les droits ont été encadrés par durée. Le résultat : aucun malaise, une marque satisfaite et une créatrice qui ne cède pas son travail par inadvertance.
Garder une trace, sans perdre son élan créatif
Archive le devis accepté, le brief final, les échanges qui modifient les livrables, la facture et la preuve de paiement. Si les instructions arrivent sur plusieurs canaux, centralise les décisions importantes dans un e-mail ou un document récapitulatif. Cette habitude est précieuse en cas de retard de paiement, de désaccord sur les droits ou de question fiscale plusieurs mois après.
Pour les missions internationales régulières, une vérification avec un expert-comptable ou un conseil fiscal habitué aux prestations de services transfrontalières peut sécuriser le statut, la TVA, les éventuelles déclarations et les retenues à la source. Ce n’est pas renoncer à son autonomie. C’est choisir de consacrer son énergie aux idées plutôt qu’à deviner des règles qui changent selon les pays.
Les collaborations les plus solides ne sont pas celles où tout est flou pour paraître simple. Ce sont celles où le cadre est posé, afin que l’émotion du contenu reste juste. Pour ta prochaine proposition, teste cette règle : pas de livraison finale sans identité de facturation, droits définis et conditions de paiement écrites.
Dois-tu déclarer en France une prestation UGC payée par une marque étrangère ?
Oui, si tu es résidente fiscale française, les revenus de ton activité indépendante doivent être déclarés en France. Le fait que la marque soit étrangère ou que le paiement arrive dans une devise étrangère ne supprime pas cette obligation.
Faut-il remplir automatiquement le formulaire 2047 pour chaque client étranger ?
Non. Un client établi hors de France ne suffit pas à qualifier automatiquement le revenu comme revenu de source étrangère. Si tu exerces ton activité depuis la France, la déclaration de ton revenu professionnel suit souvent le cadre français habituel. L’annexe 2047 dépend notamment du lieu réel d’exercice, d’une imposition étrangère éventuelle et de la convention fiscale applicable.
Comment facturer une marque professionnelle située dans l’Union européenne ?
Pour une prestation B2B, la TVA est souvent autoliquidée par le client dans son pays. Il faut vérifier son identité et son numéro de TVA intracommunautaire, utiliser les mentions adaptées sur la facture et respecter les formalités déclaratives éventuellement requises, y compris lorsque tu es en franchise en base.
Un produit offert par une marque doit-il être déclaré ?
Cela dépend de la situation. Un simple envoi promotionnel sans contrepartie peut être traité différemment d’un produit reçu en échange d’une vidéo ou d’une campagne définie. Si le bien représente tout ou partie de la rémunération, il peut constituer un avantage en nature à analyser et à documenter.
Que conserver pour une mission UGC internationale ?
Garde le brief, le devis ou contrat accepté, la facture, les coordonnées du client, les conditions de droits d’utilisation, les preuves de paiement, les justificatifs de conversion de devise et tout document relatif à une retenue fiscale étrangère.